MoneyGram bringt eine Stablecoin-basierte Karte auf den Markt, die mit dem Visa-Netzwerk verbunden ist. Was bedeutet das für grenzüberschreitende Zahlungen und die Rolle digitaler Vermögenswerte im Alltag?
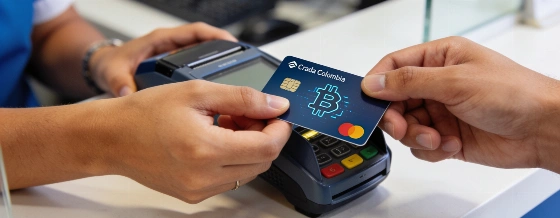
Am 10. September 2026 bringt MoneyGram die MoneyGram Card auf den Markt, eine virtuelle Zahlungskarte, die auf Stablecoins basiert. Zunächst ist sie in Kolumbien verfügbar. In den kommenden Monaten soll das Angebot auf weitere Länder ausgeweitet werden, außerdem ist für Ende 2026 eine physische Karte geplant. Damit wird die Nutzung von Stablecoins im Alltag erstmals für eine breitere Zielgruppe praktisch möglich.
Wie die Karte funktioniert
Die MoneyGram Card läuft zum Start über das Visa-Netzwerk. Nutzerinnen und Nutzer können ihr US-Dollar-Guthaben auf Stablecoin-Basis weltweit überall dort ausgeben, wo Visa akzeptiert wird - online, im Geschäft und für internationale Zahlungen. Die Karte lässt sich in Apple Wallet und Google Wallet einbinden, was die Nutzung im Alltag erleichtert. Technisch basiert das System auf USDC, einem Stablecoin, der an den US-Dollar gekoppelt ist. MoneyGram plant, künftig auch den eigenen Token MGUSD zu unterstützen.
Für die technische Umsetzung arbeitet MoneyGram mit Rain und Crossmint zusammen. Die Infrastruktur läuft über das Stellar-Netzwerk. Schon bisher konnten Kundinnen und Kunden in Kolumbien Dollar-Guthaben und Überweisungen über Stellar und USDC abwickeln. Neu ist, dass Stablecoins jetzt direkt für alltägliche Ausgaben genutzt werden können. Die Umwandlung von Stablecoins in Fiatgeld erfolgt in Echtzeit. Das senkt mögliche Wechselkursrisiken und Verzögerungen - ein Vorteil vor allem für Arbeitsmigrantinnen und -migranten sowie Familien mit Angehörigen im Ausland.
MoneyGram sieht die Karte als Möglichkeit, Kundinnen und Kunden mehr Flexibilität im Umgang mit ihrem Geld zu geben: Sie können einen stabilen Dollar-Betrag halten, bei Bedarf Bargeld abheben und weltweit im Visa-Netzwerk bezahlen. Details zu Gebühren und weiteren unterstützten Stablecoins will das Unternehmen später bekanntgeben.
Die Integration von Stablecoins in bestehende Zahlungssysteme erfordert höchste Anforderungen an Sicherheit, Skalierbarkeit und regulatorische Compliance. Die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) beobachtet die Entwicklung von Krypto-Zahlungsdiensten und Stablecoin-Produkten mit besonderem Fokus auf Verbraucherschutz und Geldwäscheprävention.BaFinBundesanstalt für Finanzdienstleistungsaufsicht
Markt und Regulierung
Die Einführung der Stablecoin-Karte fällt in eine Zeit, in der digitale Vermögenswerte stärker in den Fokus von Regulierungsbehörden und Finanzdienstleistern rücken. In Europa und den USA werden neue Regeln für Stablecoins und Krypto-Zahlungsdienste diskutiert. Unternehmen wie MoneyGram testen verschiedene Wege, digitale Assets in bestehende Zahlungssysteme einzubinden. In Kolumbien und anderen Schwellenländern steigt die Nachfrage nach schnellen, günstigen Überweisungen, die ohne klassische Bankkonten auskommen.
Vor kurzem hat ein anderer Anbieter regulierte Stablecoin-Auszahlungen für EU-Märkte ermöglicht (siehe Bericht). Die regulatorische Unsicherheit bleibt aber ein zentrales Risiko: Je nach Land gelten unterschiedliche Vorgaben für Stablecoin-Transaktionen, und nicht überall akzeptieren Händler diese Zahlungen.
Technische und wirtschaftliche Aspekte
Die Integration von Stablecoins in bestehende Zahlungssysteme stellt hohe Anforderungen an Sicherheit, Skalierbarkeit und Compliance. MoneyGram arbeitet mit Visa zusammen, um Akzeptanz und Zuverlässigkeit der Karte sicherzustellen. Die Umwandlung von Stablecoins in Fiatgeld erfolgt laut Unternehmen in Echtzeit, was Wechselkursrisiken und Verzögerungen verringern soll. Ob die erhofften Kostenvorteile tatsächlich bei den Kundinnen und Kunden ankommen, hängt von der Gebührenstruktur und der Akzeptanz am Markt ab.
Für internationale Zahlungen könnte die Stablecoin-Karte eine Alternative zu klassischen Überweisungsdiensten sein - vorausgesetzt, regulatorische und technische Hürden werden überwunden. Wie einfach die Karte im Alltag genutzt werden kann, hängt davon ab, wie unkompliziert sie aufgeladen, verwaltet und eingesetzt werden kann und ob Händler weltweit Zahlungen über diese Infrastruktur akzeptieren.
Einordnung
Mit der Stablecoin-Karte will MoneyGram eine Brücke zwischen digitaler und klassischer Finanzwelt schlagen. Die Zusammenarbeit mit Visa sorgt für eine breite technische Basis. Entscheidend bleibt aber die Umsetzung im Alltag: Ohne transparente Gebühren, klare Angaben zu unterstützten Stablecoins und verlässliche regulatorische Rahmenbedingungen bleibt offen, welchen Mehrwert die Karte tatsächlich bietet. Die Entwicklung zeigt, dass etablierte Zahlungsdienste zunehmend unter Druck stehen, digitale Assets in ihre Geschäftsmodelle zu integrieren. Ob die Stablecoin-Karte von MoneyGram mehr als ein Pilotprojekt ist, wird sich erst im Praxistest und im internationalen Vergleich zeigen.
Stablecoins sind digitale Vermögenswerte, deren Wert an eine klassische Währung wie den US-Dollar oder den Euro gekoppelt ist. Sie sollen Vorteile wie schnelle und günstige Transaktionen mit der Wertstabilität traditioneller Währungen verbinden. Im Gegensatz zu volatilen Kryptowährungen wie Bitcoin oder Ether eignen sich Stablecoins besser für den Zahlungsverkehr. Die regulatorische Behandlung unterscheidet sich je nach Land und reicht von strengen Auflagen bis zu weitgehender Freiheit. Für Anbieter wie MoneyGram ist die Einhaltung dieser Vorgaben entscheidend, um internationale Zahlungsdienste rechtskonform anbieten zu können.