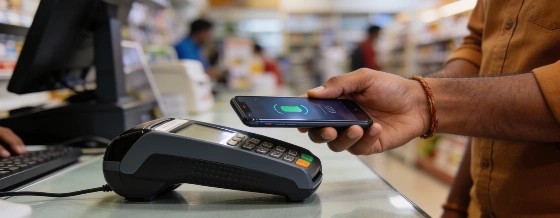
Die National Payments Corporation of India bringt mit UPI Tap & Pay eine NFC-basierte Lösung für kontaktlose Zahlungen an den Start. Was Händler und Verbraucher erwartet - und welche Fragen noch offen sind.
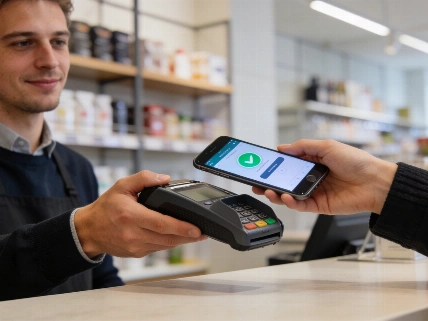
Die National Payments Corporation of India (NPCI) hat mit UPI Tap & Pay eine neue Möglichkeit für digitale Zahlungen am Point of Sale vorgestellt. Die Lösung wurde am 10. September 2026 auf dem Global Fintech Fest in Mumbai präsentiert. Nutzerinnen und Nutzer können damit direkt per NFC-fähigem Gerät bezahlen, ohne eine App zu öffnen oder einen QR-Code zu scannen. Die Ankündigung fällt in eine Zeit, in der auch Apple Pay seinen Markteintritt in Indien vorbereitet.
UPI Tap & Pay nutzt die Near Field Communication (NFC), die in vielen Smartphones und Karten bereits Standard ist. Wer ein kompatibles Gerät besitzt, kann an entsprechend ausgerüsteten Kassen kontaktlos bezahlen. Die Abwicklung läuft über die bestehende UPI-Infrastruktur, die in Indien als zentrale Plattform für Banküberweisungen und Zahlungen dient. Laut NPCI soll das Verfahren den Bezahlvorgang für Händler und Kunden beschleunigen und die Sicherheit erhöhen, da sensible Daten nicht direkt übertragen werden.
Bis zu einem Betrag von 5.000 Rupien (etwa 55 Euro) ist keine PIN-Eingabe nötig. Für höhere Summen bleibt die PIN verpflichtend. Auch bei schwacher oder fehlender Mobilfunkverbindung auf Kundenseite kann die Zahlung funktionieren, da das Terminal die Verbindung übernimmt. Neben klassischen UPI-Bankkonten werden auch RuPay-Kreditkarten auf UPI unterstützt, was die Einsatzmöglichkeiten erweitert.
Die Einführung von UPI Tap & Pay kommt zu einem Zeitpunkt, an dem kontaktlose Zahlungen weltweit zunehmen. In Indien ist UPI bereits das meistgenutzte System für digitale Transaktionen, mit Milliarden Zahlungen pro Monat. Die neue NFC-Option dürfte vor allem in Städten mit hoher Smartphone-Nutzung und modernen Kassensystemen schnell angenommen werden. Händler profitieren von kürzeren Wartezeiten, Kunden von einem einfacheren Bezahlprozess. Offen bleibt, wie schnell die nötige Hardware überall verfügbar ist und ob kleinere Händler die Investition in NFC-Terminals stemmen können.
Die Integration von NFC-Technologie in Zahlungssysteme wie UPI entspricht den internationalen Empfehlungen zur Förderung sicherer und effizienter digitaler Zahlungsinfrastrukturen. Die Bundesnetzagentur verweist in ihren Leitlinien regelmäßig auf die Bedeutung interoperabler und standardisierter Schnittstellen für den europäischen Zahlungsverkehr.
Im internationalen Vergleich ist Indien mit UPI bereits Vorreiter bei der Integration verschiedener Banken und Zahlungsdienste. NFC-basierte Zahlungen sind in vielen Ländern längst Alltag, etwa bei Kreditkarten oder mobilen Wallets. Mit UPI Tap & Pay will die NPCI diese Funktion ins eigene System holen und die Abhängigkeit von internationalen Kartennetzwerken verringern. Ähnliche Entwicklungen gibt es auch anderswo, etwa bei neuen digitalen Bankplattformen, wie hier berichtet. Für Indien bleibt entscheidend, wie zuverlässig die neue Lösung im Alltag funktioniert und ob sie auch außerhalb der Städte genutzt wird.
Obwohl UPI Tap & Pay auf bestehenden technischen Standards basiert, sind noch nicht alle Details zu Datenschutz, Datensicherheit und möglichen Gebühren bekannt. Die NPCI will die Lösung schrittweise einführen und arbeitet dazu mit Banken und Zahlungsdienstleistern zusammen. Noch ist offen, ob zusätzliche regulatorische Vorgaben kommen, etwa zur Speicherung und Verarbeitung von Transaktionsdaten. Auch bleibt abzuwarten, wie sich das neue Angebot auf die Geschäftsmodelle von Zahlungsanbietern und Banken auswirkt, die bisher auf QR-Codes oder klassische Kartenzahlungen setzen.
Near Field Communication (NFC) ist ein international verbreiteter Standard für die drahtlose Datenübertragung über kurze Distanzen. Im Zahlungsverkehr reicht es, ein Smartphone oder eine Karte kurz an das Terminal zu halten, um eine Transaktion auszulösen. Die Daten werden verschlüsselt übertragen, meist in weniger als einer Sekunde. NFC gilt als besonders benutzerfreundlich, weil keine physischen Kontakte oder komplizierten Eingaben nötig sind. Die Integration von NFC in Systeme wie UPI kann die Akzeptanz digitaler Zahlungen weiter erhöhen, setzt aber eine entsprechende Infrastruktur voraus. Weitere technische Details und Empfehlungen zur sicheren Umsetzung finden sich in den BSI-Leitlinien für elektronische Zahlungssysteme.