
RE Royalties setzt auf das Royalty-Modell für Solarprojekte in den USA. Steuerreform und neue Zölle machen den Markt härter. Wie reagieren First Solar und NextEra Energy?
Große Solarprojekte in den USA brauchen heute neue Wege der Finanzierung. NextEra Energy kann sich auf starke Bilanzen und den Anleihemarkt verlassen. Kleinere Entwickler kämpfen dagegen mit weniger Förderungen und hohen Zöllen. Sie geraten unter Druck. Genau hier setzt das Royalty-Modell von RE Royalties an. Bisher war dieses Modell vor allem im Bergbau üblich. Jetzt kommt es in die Solarbranche.
Steuerreform und Zölle bremsen den Markt
Neue Regeln haben den US-Solarmarkt verändert. Die Steuerreform hat Förderungen gekürzt oder an kurze Fristen gebunden. Zölle von bis zu 200 Prozent auf bestimmte chinesische Solarmodule machen Importe teuer. Große Anbieter sichern sich mit langfristigen Lieferverträgen ab. Kleinere Entwickler fehlt oft das Geld, um Projekte wie geplant zu bauen.
Ab dem 4. Dezember 2026 gelten neue Vorgaben nach Section 232. Es kommt eine 15-Prozent-Einfuhrabgabe auf Polysilizium und verwandte Produkte. Für wichtige Solarkomponenten gibt es feste Mindestpreise: 21 US-Dollar pro Kilogramm Polysilizium, 100 US-Dollar pro Kilogramm Ingots und Wafer, 0,22 US-Dollar pro Watt für Solarzellen, 0,38 US-Dollar pro Watt für Solarmodule. Wer unter diesen Preisen importiert, zahlt zusätzlich die 15-Prozent-Abgabe. Diese Regeln lösen die alten Schutzzölle nach Section 201 ab, die am 7. Februar 2026 auslaufen. Das US-Handelsministerium startete im Juli 2025 ein Ermittlungsverfahren. Ziel war es, nicht nur die Zölle, sondern auch das gezielte Vorratslagern vor Inkrafttreten der neuen Regeln zu verhindern. Für Importeure, die sich nach dem 6. August 2026 registrieren, gelten bis zum 3. Dezember wöchentliche Obergrenzen: maximal 2.000 Solarzellen oder 55 Module ohne Sondergenehmigung. Wer mehr importieren will, braucht einen Waiver vom Commerce Department.
Die neuen Mindestimportpreise und Zölle nach Section 232 stellen einen Paradigmenwechsel in der US-Handelspolitik für Solarkomponenten dar und zielen darauf ab, die heimische Wertschöpfungskette zu stärken und Preisdumping zu verhindern.
Hersteller mit US-Produktion profitieren. First Solar setzt auf Dünnschichtmodule aus Cadmiumtellurid. Damit umgeht das Unternehmen die Polysilizium-Lieferketten aus Asien. First Solar meldet einen gesicherten Auftragsbestand von 45,1 Gigawatt bis 2030. Im zweiten Quartal 2026 lag der Umsatz bei 1,06 Milliarden US-Dollar. Die Bruttomarge erreichte 57 Prozent. Der Gewinn je Aktie lag bei 3,92 US-Dollar. Zollrückerstattungen und Steuergutschriften nach Section 45X stützten die Marge. Module mit US-Zellen kosteten im ersten Quartal 2026 rund 0,46 US-Dollar je Watt. Das ist deutlich mehr als Importware.
NextEra Energy: Großabnehmer setzen Trends
NextEra Energy nutzt seine Finanzkraft. Auch bei schwierigen Bedingungen investiert der Konzern weiter. Im zweiten Quartal 2026 wuchs der Auftragsbestand an Wind-, Solar- und Speicherprojekten um 3,6 Gigawatt auf 35,1 Gigawatt. Ein wichtiger Grund: Rechenzentren für Künstliche Intelligenz brauchen immer mehr Strom. Im ersten Quartal entfielen laut Unternehmen rund 30 Prozent der neuen Projekte auf Hyperscaler. Diese Kunden verlangen große Strommengen mit kurzer Vorlaufzeit.
NextEra Energy gibt gestiegene Kosten für Finanzierung und Material über langfristige Stromabnahmeverträge an Technologiekunden weiter. Mit einer Bilanzsumme von 232,8 Milliarden US-Dollar und Zugang zum Anleihemarkt kann NextEra Ausrüstung langfristig vorfinanzieren. Im ersten Halbjahr 2026 nahm der Konzern 15,6 Milliarden US-Dollar an langfristigem Fremdkapital auf. Damit wurden Investitionen von etwa 19,4 Milliarden US-Dollar möglich. Kleinere Marktteilnehmer haben diese Möglichkeiten nicht. Im zweiten Quartal 2026 lag der Umsatz bei 7,53 Milliarden US-Dollar. Der bereinigte Gewinn je Aktie betrug 1,15 US-Dollar. Für das Gesamtjahr erwartet NextEra 3,92 bis 4,02 US-Dollar je Aktie. Zusätzlich verfolgt das Unternehmen 16 Gigawatt an potenziellen Bundesinfrastrukturprojekten mit Partnern aus Japan und Südkorea. Dazu zählen das 6,5-Gigawatt-Projekt Star und das 4,6-Gigawatt-Projekt Paducah. Für die ersten 10 Gigawatt wurden 3,3 Milliarden US-Dollar von einem japanischen Fonds reserviert. Für Project Star flossen bereits 2,4 Milliarden US-Dollar.
RE Royalties: Das Royalty-Modell für Solarprojekte
Entwickler dezentraler Anlagen ohne Zugang zu Großfinanzierungen finden bei RE Royalties eine Alternative. Das Unternehmen stellt Kapital bereit und erhält dafür eine prozentuale Beteiligung an den künftigen Bruttostromerlösen. Entwickler behalten ihre Firmenanteile. Die Zahlungen hängen direkt am tatsächlichen Stromertrag. Steigende Betriebs- und Wartungskosten treffen RE Royalties nicht direkt. Risiken entstehen aber durch schwankende Stromproduktion oder Ausfälle bei Darlehenspartnern.
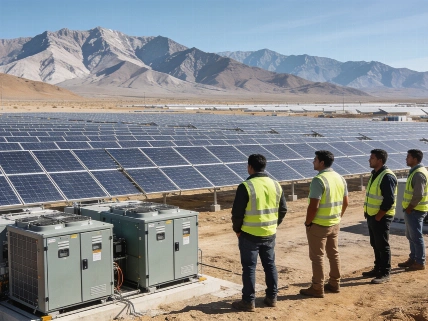
Die Zusammenarbeit mit Solaris Energy zeigt, wie das Modell funktioniert. Seit Januar 2026 stellte RE Royalties dem US-Entwickler in drei Tranchen 4,8 Millionen US-Dollar für 16 Projekte mit 15,24 Megawatt zur Verfügung. Am 5. August 2026 folgte eine Absichtserklärung über bis zu 62,7 Millionen US-Dollar für 96 weitere Projekte. Das mögliche Gesamtvolumen liegt bei 67,5 Millionen US-Dollar. Künftige Investitionen hängen von Prüfung, Freigaben und Verträgen ab. Der Royalty-Satz wird so angepasst, dass über 25 Jahre eine Mindestrendite erreicht werden soll. Solaris berichtet, dass das Kapital den Bau beschleunigt und die laufende Fremd- und Tax-Equity-Finanzierung des ersten eigenen Portfolios unterstützt.
Rendite, Risiken und Strategie
Das Portfolio von RE Royalties umfasst über 100 Royalties an rund 135 Solar-, Wind-, Wasser- und Speicherprojekten in Nordamerika, Südamerika und Asien. Bei 27 abgeschlossenen Transaktionen wurden mehr als 83 Millionen kanadische Dollar investiert. Die interne Verzinsung (IRR) lag seit Gründung bei rund 19 Prozent. Der Kapitalrückfluss betrug das 1,5-Fache. Die Refinanzierung läuft über grüne Anleihen mit Kupons zwischen 6 und 9 Prozent. Aktionäre erhalten jährlich 0,04 kanadische Dollar Dividende. Beim Kurs von etwa 0,34 kanadischen Dollar ergibt das eine Dividendenrendite von mehr als 11 Prozent. Die Marktkapitalisierung liegt bei rund 15 Millionen kanadischen Dollar.
Im März 2026 startete der Verwaltungsrat von RE Royalties mit PwC Corporate Finance eine strategische Überprüfung. Alle Optionen stehen auf dem Prüfstand, auch ein kompletter Verkauf. Ob es dazu kommt, ist offen. Für Anleger zählen vor allem weiteres Wachstum durch Partnerschaften wie mit Solaris und das Ergebnis der Überprüfung. Risiken bleiben, etwa Kreditausfälle. 2024 belasteten Rückstellungen und Ausbuchungen von Darlehen das Ergebnis. Trotzdem passt das Royalty-Modell von RE Royalties zu den neuen Bedingungen im US-Markt.
First Solar zeigt, wie stark Kosten und Profitabilität von US-Herstellern durch Regulierungen beeinflusst werden. Nach einer früheren Analyse führten politische Unsicherheiten und verzögerte Kundenaufträge bereits zu Kursdruck. Die aktuellen Zahlen zeigen: Heimische Produktion und gezielte Förderinstrumente sind entscheidend für die Wettbewerbsfähigkeit. Das Royalty-Modell von RE Royalties gibt kleineren Entwicklern Zugang zu Kapital, unabhängig von Bankkrediten oder Eigenkapitalerhöhungen. Die strategische Überprüfung bleibt ein Unsicherheitsfaktor. Trotzdem positioniert sich das Unternehmen mit seinem diversifizierten Portfolio und flexiblen Strukturen als relevanter Akteur im US-Solarmarkt.
Das Royalty-Modell ist eine Finanzierungsstruktur, bei der Investoren keine Firmenanteile kaufen. Sie sichern sich eine Beteiligung an künftigen Umsätzen oder Erträgen eines Projekts. Ursprünglich im Rohstoffsektor verbreitet, kommt das Modell jetzt auch bei erneuerbaren Energien zum Einsatz. Entwickler erhalten Kapital, ohne Kontrolle abzugeben. Die Rendite für Investoren hängt direkt vom wirtschaftlichen Erfolg der Anlagen ab. Risiken bestehen bei schwankenden Erträgen und möglichen Ausfällen der Projektpartner.
Die US-Handelspolitik wirkt sich weltweit aus. Auch die Bundesnetzagentur und europäische Regulierer beobachten die Entwicklung, um Wettbewerbsverzerrungen und Lieferkettenrisiken früh zu erkennen.