Ein Bericht von dLocal zeigt, wie lokale Zahlungsarten und digitale Trends das Online-Shopping in Schwellenländern verändern. Anbieter stehen vor neuen Hürden und Chancen.
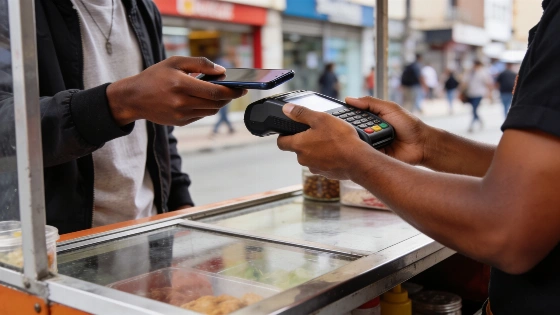
In Lateinamerika, Asien und Afrika greifen immer mehr Menschen zu lokalen Zahlungsmethoden. Das zeigt der aktuelle Bericht von dLocal. Digitale Wallets, Sofortüberweisungen und BNPL-Angebote verdrängen klassische Kreditkarten. Internationale Händler und Zahlungsdienstleister müssen reagieren. Wer sich nicht anpasst, verliert Kunden.
dLocal unterstützt inzwischen über 1.000 lokale Zahlungsarten in mehr als 60 Märkten. Dazu zählen Karten, Banküberweisungen, eWallets, mobile Geldbörsen, Echtzeitüberweisungen und Bargeldoptionen. Die Plattform passt sich damit an die Wünsche der Menschen vor Ort an. Händler, die nur auf einheitliche Modelle setzen, schließen viele potenzielle Käufer aus. Das ist riskant.
Die Studie von dLocal zeigt: Die Zahlungsinfrastruktur in Schwellenländern ist oft zersplittert. Verbraucher wollen flexible Lösungen, die zu ihrem Markt passen. Das betrifft Technik, aber auch Gesetze und kulturelle Eigenheiten. Wer das ignoriert, verliert schnell an Bedeutung. Im Bericht "The Next Wave of Global Consumers" sagen fast 99 % der Befragten, dass lokale Zahlungsmethoden wichtig sind. 71 % würden ohne lokale Währung oder Zahlungsoptionen kaum einkaufen. Besonders stark ist diese Erwartung in Mexiko, Argentinien, Brasilien, Thailand, den Philippinen, Kenia und Nigeria. Dort gaben 93 % an, lieber bei internationalen Marken zu kaufen, wenn sie mit vertrauten Methoden zahlen können.
Technik und Regeln: Hürden für Anbieter
Mehr Menschen nutzen Smartphones und digitale Plattformen. Das treibt neue Zahlungsarten voran. Mobile Wallets und BNPL-Modelle ersetzen oft klassische Bankprodukte. Doch die Regeln bleiben kompliziert. Anbieter müssen lokale Gesetze, Datenschutz und Sicherheit beachten. Nur so entsteht Vertrauen. In manchen Märkten setzt dLocal sogar Stablecoins wie USDC und USDT ein. Das beschleunigt Transaktionen und senkt Kosten. Besonders dort, wo Währungen schwanken oder Banken fehlen, ist das wichtig.
Die Unterstützung von lokalen Zahlungsschemata wie Pix, Yape, Nequi, MODO und Ratenzahlungsmodellen ist laut dLocal unverzichtbar, um Buchungen und Verkäufe in Schwellenländern nicht zu verlieren.
Internationale Zahlungsdienstleister stehen vor großen Aufgaben. Sie müssen sich technisch an lokale Systeme anbinden. Gleichzeitig erwarten Nutzer Datenschutz und einfache Bedienung. Anpassung ist Pflicht, nicht Kür. Die Bundesnetzagentur hebt in aktuellen Veröffentlichungen die Bedeutung von interoperablen Zahlungssystemen hervor. Sie verweist auf europäische Standards wie die PSD2-Richtlinie und die BSI-TR-03153 für Zahlungsdienste. Weitere Vorgaben und Marktdaten finden sich im Destatis-Handelsbericht.
Chancen und Risiken für Unternehmen
Wer in Schwellenländern wachsen will, muss früh in lokale Zahlungslösungen investieren. Das bringt Vorteile im Wettbewerb. Aber der Aufwand für Integration, Compliance und Support steigt. Wer sich nicht anpasst, verliert Umsatz. Das zeigen Erfahrungen anderer Anbieter. Wie frühere Analysen zeigen, bleibt die Sicherheit digitaler Zahlungen ein Dauerthema. Anbieter müssen ständig nachbessern.
Die Redaktion sieht im dLocal-Bericht ein klares Signal. Standardlösungen reichen nicht mehr. Wer Erfolg will, muss lokale Wünsche und Regeln aktiv umsetzen. Wer das verschläft, verliert Marktanteile und Vertrauen. Die nächsten Jahre werden zeigen, welche Anbieter flexibel und technisch stark genug sind. Der Markt bleibt in Bewegung.
Buy Now, Pay Later (BNPL) heißt: Kunden bekommen Waren oder Dienstleistungen sofort, zahlen aber später oder in Raten. BNPL läuft meist über digitale Plattformen oder Wallets. Besonders in Ländern mit wenig Zugang zu klassischen Krediten ist das beliebt. Anbieter müssen neue Risiken, Compliance und Technik meistern. Laut dLocal-Umfrage sehen 39 % der Befragten fehlendes BNPL als Kaufhindernis. 37 % nennen fehlende Alternativen wie eWallets, Überweisungen, Mobile Payments und Prepaid-Karten als Hürde.