Pine Labs startet in Singapur eine zentrale Zahlungsplattform für Händler. Die Analyse zeigt, was das System wirklich bietet - und wo noch Fragen offenbleiben.
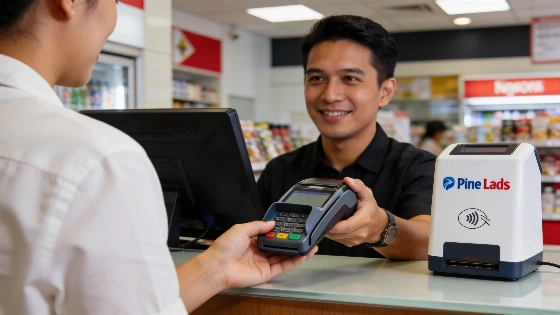
Am 6. Oktober 2026 hat Pine Labs in Singapur eine neue Zahlungsplattform gestartet. Damit will das Unternehmen den Zahlungsverkehr in Südostasien verändern. Die Plattform bündelt Zahlungsannahme, Acquiring, Ratenzahlung und Kundenbindungsprogramme in einer Lösung. Händler sollen so flexibler und effizienter arbeiten können. Pine Labs reagiert damit auf den Trend, Zahlungs- und Finanzierungsfunktionen zu verbinden.
Funktionen und Zielgruppe der Plattform
Die Plattform deckt klassische Kartenzahlungen (American Express, Mastercard, Visa) und alternative Methoden wie GrabPay, Alipay+ und WeChat Pay ab. Auch bankbasierte und eigene Ratenzahlungsprogramme sind integriert. Händler wie Courts, iStudio, CapitaLand und FairPrice nutzen das System bereits in Singapur. Über die Fave-App können sie Cashback-Programme und spezielle Aktionen für Kunden starten. Das soll neue Käufer anziehen und Stammkunden binden.
Pine Labs will sich als Komplettanbieter für stationären und digitalen Handel positionieren. Die Plattform soll technische Hürden für Händler senken und neue Wachstumschancen schaffen. Laut Pine Labs wurde die Lösung speziell für Südostasien entwickelt. Sie deckt klassische und neue Zahlungsmodelle ab.
Pine Labs erklärte, dass die Bündelung von Acquiring, Zahlungsannahme, Ratenzahlung und Kundenbindungsinstrumenten die technologische Komplexität für Händler verringern und zusätzliche Wachstumsmöglichkeiten eröffnen soll.
Der Markt für Zahlungsdienste in Südostasien ist schnelllebig. Viele Anbieter kämpfen um Händler. In Singapur sind digitale Zahlungen und flexible Finanzierungen ein wichtiger Vorteil. Pine Labs will mit der neuen Plattform mehr Händler binden. Auch andere Anbieter gehen diesen Weg. American Express hat zum Beispiel eine Firmenkarte mit Cashback und digitalen Ausgaben-Tools eingeführt, wie berichtet wurde. Immer mehr Plattformen verbinden Zahlungs- und Finanzierungsfunktionen. Anbieter setzen auf modulare, skalierbare Lösungen, um verschiedene Händler zu erreichen.
Marktdaten und internationale Expansion
Laut The Economic Times hat Pine Labs im Geschäftsjahr 2025 rund 5,7 Milliarden Transaktionen für 954.000 Händler abgewickelt. Im Quartal bis Juni 2026 lag das Bruttozahlungsvolumen bei 46 Milliarden US-Dollar. Hochgerechnet aufs Jahr sind das 185 Milliarden US-Dollar. Der Start in Singapur ist Teil einer größeren Expansionsstrategie. Pine Labs baut auch auf den Philippinen mit GCash seine Präsenz aus.
Regulatorische und technische Perspektiven
Pine Labs hat die Plattform zwar offiziell angekündigt. Doch viele Details fehlen. Es gibt keine Infos zur technischen Umsetzung, zu Kosten oder zu möglichen Einschränkungen. Unklar bleibt, wie die Integration in bestehende Kassensysteme laufen soll. Auch zu Anforderungen an Händler gibt es keine Angaben. Das Unternehmen schweigt zu Datenspeicherung, Datenschutz und regulatorischen Vorgaben in Singapur.
Für Europa sind vor allem Datenschutzstandards wie die DSGVO und die Kompatibilität mit SEPA- und PSD2-Systemen wichtig. Die Bundesnetzagentur und das Bundesamt für Sicherheit in der Informationstechnik (BSI) fordern zertifizierte Schnittstellen und sichere Zahlungsprozesse nach DIN EN ISO/IEC 27001. Mehr zu den regulatorischen Anforderungen steht in den aktuellen BSI-Richtlinien.
Für Händler in Deutschland oder Europa ist die Entwicklung vorerst nur indirekt relevant. Trotzdem zeigt die Ankündigung, wie stark der Wettbewerb um neue Zahlungs- und Finanzierungsmodelle in Asien wächst. Europäische Anbieter und Händler beobachten diese Trends genau. Sie wollen wissen, was das für künftige Anforderungen an Zahlungsinfrastruktur und Kundenbindung bedeutet.
Eine einheitliche Zahlungsplattform ist eine technische Lösung, die verschiedene Zahlungsarten und -prozesse in einer zentralen Infrastruktur bündelt. Ziel ist es, die Zahlungsabwicklung für Händler einfacher zu machen und zusätzliche Funktionen wie Ratenzahlung oder alternative Methoden zu integrieren. Solche Plattformen können im Laden und online genutzt werden. Wie leistungsfähig und flexibel eine Lösung wirklich ist, hängt von der technischen Integration, den Schnittstellen und den Regeln im jeweiligen Markt ab.