Indiens Solarsektor überschreitet 90 GW installierte Leistung. Welche Unternehmen dominieren 2026 die Fertigung und welche Folgen hat das für die globale Lieferkette
Indiens Solarfertigung hat Anfang 2026 eine neue Größenordnung erreicht. Über 90 Gigawatt installierte Solarkapazität. Mehr als 60 Gigawatt jährliche Modulfertigungskapazität. Das ist ein Wendepunkt für den Subkontinent. Internationale Wettbewerber müssen ihre Strategien neu ausrichten. Die Kräfteverhältnisse in der globalen Lieferkette für Solartechnologie verschieben sich. Nach aktuellen Branchendaten kamen allein im ersten Halbjahr 2026 in Indien 50,6 GW neue Modulfertigungskapazitäten hinzu. Die Kapazität für Solarzellen stieg im gleichen Zeitraum nur um 9,7 GW. Damit liegt die kumulierte Modulfertigungskapazität jetzt bei 261,7 GW. Die Zellkapazität bleibt mit 36,6 GW weit zurück. Das zeigt die anhaltende Lücke in der Wertschöpfungskette. Indiens Solarsektor ist weiter stark von Zellimporten abhängig.
Fertigungskapazitäten und Integration als Schlüsselfaktoren
Die aktuelle Top-10-Liste der Solarunternehmen in Indien basiert auf überprüfbaren Kapazitätszahlen, Integrationstiefe, Umsatz und Marktkapitalisierung. Adani Solar (Adani Green Energy) nimmt eine Sonderrolle ein. Das Unternehmen deckt die gesamte Wertschöpfungskette ab - von der Polysilizium-Raffination bis zur Modulmontage. Die Modulfertigung von Adani überschreitet 10 GW. Das Portfolio erneuerbarer Energien von Adani Green Energy liegt bei über 20 GW. Der Khavda-Hybridpark in Gujarat zählt mit 30 GW zu den größten Einzelprojekten weltweit. Nach offiziellen Angaben von Oktober 2026 umfasst das operative Portfolio von Adani Green 20,76 GW. Der Ausbau in Khavda läuft weiter. Im Geschäftsjahr 2025 meldete Adani Green einen Umsatz von rund 10.000 Crore Rupien. Solarenergie macht dabei den Hauptanteil aus.
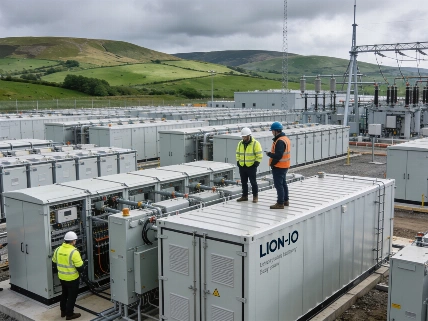
Ein wichtiger Schritt ist die Batteriespeicher-Infrastruktur. Adani Green hat seine Batteriespeichersysteme (BESS) auf 6,63 GWh ausgebaut. Das sind mehr als 50 % der in Indien installierten BESS-Leistung. Laut CEA lag die landesweite BESS-Kapazität zum 31. August 2026 bei rund 12,6 GWh. Diese Speicher sind entscheidend für die Netzstabilität und die Integration schwankender erneuerbarer Energien. Auch die Bundesnetzagentur fordert solche Lösungen für den deutschen Markt.
Tata Power Solar bleibt trotz geringerer Fertigungskapazität der vertrauenswürdigste Anbieter für private Dachanlagen. Das Unternehmen verfügt über 4,9 GW Zell- und Modulfertigung. Ein neues Werk in Tamil Nadu wird 2025 und 2026 hochgefahren. Tata setzt auf ein Komplettangebot von EPC-Dienstleistungen bis zum Kundendienst. Waaree Energies mit Sitz in Mumbai führt nach kumulierter Modulfertigungskapazität mit über 12 GW. Durch den Börsengang 2024 hat Waaree die Rückwärtsintegration in Ingots, Wafer und Zellen ausgebaut. Das Unternehmen exportiert in mehr als 68 Länder. Eine eigene Produktionsstätte in Texas hilft, US-Zölle zu umgehen.
Im ersten Halbjahr 2026 wuchs Indiens Modulfertigungskapazität fünfmal schneller als die Zellfertigung. Dies verstärkt die Importabhängigkeit bei Zellen und Rohstoffen und stellt die Branche vor neue Herausforderungen hinsichtlich Versorgungssicherheit und Wertschöpfungstiefe.
Technologische Spezialisierung und regionale Stärken
Vikram Solar aus Kolkata zählt mit über 9 GW Fertigungskapazität zu den drei größten Modulherstellern Indiens. Das Unternehmen setzt auf hocheffiziente monokristalline und bifaziale Module. Es investiert gezielt in Forschung und Entwicklung, um die Haltbarkeit der Module unter indischen Bedingungen zu verbessern. ReNew Power verfolgt einen anderen Kurs. Als unabhängiger Stromerzeuger mit mehr als 13 GW installierter Kapazität setzt ReNew auf langfristige Stromabnahmeverträge. Das Portfolio wird um grünen Wasserstoff und Rund-um-die-Uhr-Versorgung mit erneuerbaren Energien erweitert.
RenewSys India ist auf Komponenten spezialisiert. Das Unternehmen liefert Einkapselungs- und Rückseitenfolien sowie Zellen und Module an große Hersteller im In- und Ausland. Goldi Solar, Saatvik Green Energy, Luminous Power Technologies und Jakson Solar ergänzen die Liste. Sie setzen auf regionale Schwerpunkte, wachsende Fertigung und spezielle Stärken in Vertrieb, Service oder Engineering. Goldi Solar hat sich durch Qualitätszertifizierungen und zuverlässige Lieferzeiten als Alternative zu den größten Akteuren etabliert.
Politische Rahmenbedingungen und Lieferkettenrisiken
Die indische Regierung hat mit dem ALMM-Rahmen (Approved List of Models and Manufacturers) die Importabhängigkeit von chinesischen Zellen ins Zentrum der Industriepolitik gerückt. Unternehmen mit eigener Zellfertigung werden bei staatlichen Projekten bevorzugt. Die Fähigkeit zur Rückwärtsintegration wird immer wichtiger für die Wettbewerbsfähigkeit. Gleichzeitig bleibt die Serviceabdeckung für Privatkunden kritisch. Fällt ein Wechselrichter aus und es gibt keine lokale Präsenz, kann das zu langen Stromausfällen führen.
Die Unternehmen auf der aktuellen Liste haben seit 2020 mehrere politische Kurswechsel, Lieferkettenstörungen und Marktkonsolidierungen überstanden. Viele kleinere Hersteller sind verschwunden oder wurden übernommen. Die genannten Akteure haben sich behauptet. Ob Indien das Ziel von 500 GW nicht-fossiler Kapazität bis 2030 erreicht, hängt davon ab, wie schnell diese Unternehmen ihre Fertigung ausbauen und die Nachfrage ohne Importe decken können. Die Bundesnetzagentur hebt in ihren aktuellen Veröffentlichungen die Bedeutung von Versorgungssicherheit und diversifizierten Lieferketten auch für Europa hervor. Das gilt besonders im Kontext der EU-Energieziele und der Umsetzung von EN 50583 für Photovoltaiksysteme.
Marktdynamik und internationale Einordnung
Indiens Solarindustrie steht nicht für sich allein. Die Exportpräsenz von Waaree Energies in den USA und anderen Märkten zeigt, dass indische Hersteller zunehmend als Alternative zu chinesischen Anbietern gelten. Der internationale Wettbewerb bleibt hart. Ein früherer Bericht zu US-Solarkonzernen macht das deutlich. Für deutsche und europäische Unternehmen entstehen daraus neue Herausforderungen und Chancen. Lieferketten, Technologiepartnerschaften und regulatorische Anforderungen rücken in den Fokus. Die Bundesnetzagentur veröffentlicht regelmäßig technische Mindestanforderungen und Netzanschlussbedingungen. Diese sind für Importeure und Projektierer in Deutschland verbindlich. Aktuelle regulatorische Vorgaben finden sich in der Bundesnetzagentur-Rubrik Photovoltaik.
Die Marktkonstellation in Indien zeigt: Größe allein reicht nicht mehr. Technologische Spezialisierung, Servicequalität und schnelle Anpassung an neue Regeln werden entscheidend. Die nächsten Jahre werden zeigen, ob indische Unternehmen ihre Position im globalen Wettbewerb weiter ausbauen. Oder ob neue politische und technologische Risiken die Dynamik erneut verändern.
Produktionskapazität ist die maximale Menge an Gütern oder Energie, die ein Unternehmen oder eine Anlage in einem bestimmten Zeitraum herstellen kann. In der Solarindustrie meint das die jährliche Fertigung von Modulen, Zellen oder Komponenten. Die tatsächliche Produktion kann aber durch Lieferketten, Nachfrage, Vorschriften oder technische Störungen von der Kapazität abweichen. Für Investoren und politische Entscheider ist es wichtig, zwischen installierter Kapazität, geplanter Kapazität und realisierter Produktion zu unterscheiden. Nur so lassen sich Marktdynamik und Versorgungssicherheit realistisch einschätzen.
Schlagwörter: Erneuerbare Energien, Solar- & Windenergie, Energie & Klima